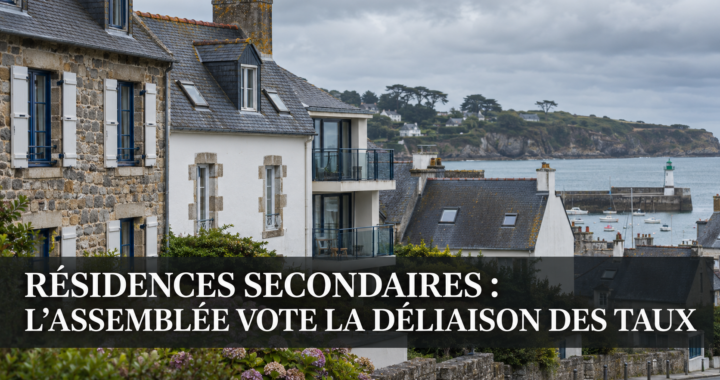
L’Assemblée nationale a adopté, le 3 novembre, un amendement socialiste permettant aux communes de relever la taxe d’habitation sur les résidences secondaires sans augmenter parallèlement leur taxe foncière. Cosignée par la députée finistérienne Mélanie Thomin, cette proposition pourrait donner davantage de latitude fiscale aux municipalités, notamment sur le littoral, où la forte proportion de résidences secondaires complique l’accès au logement permanent. La mesure doit encore être confirmée dans le cadre du budget 2027.
Par 48 voix contre 34 et 61 abstentions, les député·es ont adopté mardi 3 novembre plusieurs amendements identiques, dont celui présenté par le socialiste Iñaki Echaniz, visant à supprimer la liaison entre les taux de taxe d’habitation sur les résidences secondaires et de taxe foncière.
Malgré les assouplissements introduits ces dernières années, cette règle limite encore la liberté fiscale des communes. Une municipalité souhaitant augmenter la contribution des résidences secondaires peut être contrainte de relever également le taux de taxe foncière sur les propriétés bâties, une conséquence que la réforme entend supprimer.
Le dispositif de majoration de la taxe d’habitation, déjà applicable dans certaines communes classées en zone tendue, resterait distinct. La déliaison offrirait une possibilité supplémentaire, sans imposer de hausse fiscale.
Dans le Finistère, des situations très contrastées
Selon les dernières données départementales disponibles de l’Insee, le Finistère comptait 76 271 résidences secondaires et logements occasionnels en 2023, soit 13,5 % de son parc de logements. Leur répartition est cependant très inégale.
L’ADEUPa, dans une étude datée de janvier 2025, relevait ainsi que les résidences secondaires représentaient 34,4 % des logements du Cap Sizun-Pointe du Raz en 2020. Entre 2014 et 2020, leur part avait progressé au détriment de celle des résidences principales dans plusieurs territoires, notamment le Cap Sizun, le Haut-Léon et Douarnenez Communauté.
L’agence d’urbanisme constate par ailleurs que les locations de courte durée concurrencent particulièrement le logement à l’année dans certaines communes littorales déjà fortement touristiques, même si cette activité ne se confond pas avec l’ensemble du parc de résidences secondaires.
Dans ces territoires, la déliaison des taux permettrait aux conseils municipaux de différencier plus librement la fiscalité applicable aux résidences secondaires, sans entraîner, par cette seule décision, une augmentation de la taxe foncière. Une faculté dont l’utilisation et les effets dépendraient des choix de chaque commune.
Une proposition socialiste qui revient devant le Parlement
Déposé par Iñaki Echaniz et plusieurs membres du groupe Socialistes et apparentés, dont Mélanie Thomin, l’amendement reprend une demande déjà défendue lors des précédents débats budgétaires.
Les parlementaires socialistes contestent le maintien d’un mécanisme qui peut obliger les communes à augmenter la taxe foncière lorsqu’elles souhaitent agir sur la sous-occupation des logements. Leur proposition vise à dissocier les décisions fiscales concernant les résidences secondaires de celles qui touchent l’ensemble des propriétaires.
La déliaison avait pourtant été écartée en commission des finances en octobre. Le rapporteur général, Philippe Juvin, avait notamment défendu le maintien des règles de liaison, destinées à protéger les contribuables qui ne votent pas dans la commune concernée. Les député·es ont finalement adopté la mesure en séance publique le 3 novembre.
Ce vote ne suffit cependant pas à modifier la législation. Des propositions similaires avaient déjà obtenu le soutien de l’Assemblée lors de précédents examens budgétaires, sans être conservées dans les textes définitifs. Le projet de loi de finances pour 2027 devra encore franchir les prochaines étapes parlementaires.
Après plusieurs votes restés sans effet sur la législation, l’Assemblée se prononce une nouvelle fois pour la déliaison des taux. Le budget 2027 dira si cette décision se traduit enfin par une liberté fiscale supplémentaire pour les communes.
Sources :